2026年9月26日
千葉県市川市の行政書士事務所です
シロベース行政書士事務所
小規模事業者持続化補助金とは?対象者や申請要件をくわしく解説します!
「小規模事業者持続化補助金」はいわば補助金という制度の登竜門です。
小規模事業者が販路開拓などに取り組む際の経費の一部を補助する制度で、「一般型 通常枠」の補助率は2/3、補助上限は50万円(特例を使うとなんと最大250万円!)です。
補助金・助成金のご相談は、当事務所の「補助金/助成金サポート」(https://shirobase.jp/subsidy-support/)でお受けしています!
制度の概要
まず、制度自体のしくみを簡単にご紹介します。
小規模事業者持続化補助金(一般型 通常枠)は、小規模事業者が自ら策定した経営計画に基づいて行う販路開拓等の取組に対し、その経費の一部を補助する国の制度です。これらの目的は、地域の雇用や産業を支える小規模事業者の生産性向上と持続的な発展です。
第20回公募(2026年11月5日受付開始、12月15日17:00締切)の主な条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 補助率 | 2/3(賃金引上げ特例のうち赤字事業者は3/4) |
| 補助上限 | 50万円。インボイス特例で+50万円、賃金引上げ特例で+150万円、両特例で+200万円(最大250万円) |
| 対象経費 | 機械装置等費、広報費、ウェブサイト関連費、展示会等出展費、旅費、新商品開発費、借料、委託・外注費の8区分 |
| 申請方法 | 電子申請システムのみ(郵送不可)。GビズIDプライムのアカウントが必要 |
特例を希望した場合は、通常枠と特例の要件を1つでも満たさないと、上乗せ部分だけでなく補助金の全体が交付対象外になります。
対象経費の詳しい内容は、関連記事「対象経費8区分をまるごと解説」(内部リンク)をご覧ください。
公募要領は段階によって改定されますので、申請時は補助金事務局のホームページで最新版を確認しましょう。
対象になる事業者
対象になるのは、日本国内に所在する小規模事業者で、次の3つの要件をすべて満たす事業者です。
- 小規模事業者であること(下の表の従業員数の基準)
- 法人の場合、資本金または出資金が5億円以上の法人に、直接または間接に100%の株式を保有されていないこと
- 直近3年分の課税所得の年平均額が15億円を超えていないこと
1にある「小規模事業者かどうか」は、業種ごとの「常時使用する従業員の数」で判断します。
| 業種 | 常時使用する従業員の数 |
|---|---|
| 商業・サービス業(宿泊業・娯楽業を除く) | 5人以下 |
| サービス業のうち宿泊業・娯楽業 | 20人以下 |
| 製造業その他 | 20人以下 |
上の「業種」は、現に行っている事業または今後予定している事業の業態によって判定し、「従業員数」は申請時点で判断します。さらに、補助事業の終了まで「小規模事業者」であることが必要です。
対象「外」となる事業者
補助対象になりうるのは、株式会社・合同会社などの営利法人、士業法人、個人事業主(商工業者であること)、および一定の要件を満たした特定非営利活動法人です。
次の事業者は対象外となるのでご注意ください。
- 医師、歯科医師、助産師
- 系統出荷による収入のみである個人農業者(個人の林業・水産業者も同様)
- 協同組合等の組合(企業組合・協業組合を除く)
- 一般社団法人、公益社団法人、一般財団法人、公益財団法人、医療法人、宗教法人、学校法人、農事組合法人、社会福祉法人
- 申請時点で開業していない創業予定者(開業届を提出済みでも、開業日が申請日より後なら対象外)
- 任意団体
このほか、〈創業型〉に申請中または採択済みの事業者は、同時に申請できません。
持続化補助金は複数回申請することができますが、過去に採択を受けて事業を実施した場合、事業効果等の状況報告書を提出しなければ、次回以降の補助金を申請することができないことにも注意が必要です。
対象になる取り組み(販路開拓)
補助対象になる事業は、次の4つの要件をすべて満たすものです。
- 策定した経営計画に基づく、販路開拓等の取組であること。販路開拓等と併せて行う業務効率化の取組も含まれます
- 商工会・商工会議所の支援を受けながら取り組むこと。具体的には、事業支援計画書(様式4)の発行を受け、事業の実施中も助言を受けます
- 補助事業実施期間内に事業が終了すること。第20回の実施期間は、交付決定日から2028年3月31日までです
- 事業効果等の報告時点で、補助事業の終了時より売上高・売上総利益が増えると見込めること
販路開拓等の取組の例として、公募要領は、新たな市場に参入するための売り方の工夫や、新しい顧客層を獲得するための商品の改良・開発を挙げています。
4つ目の要件にある「売上高・売上総利益が増えるという見込み」を満たすため、申請時には「市場や顧客ニーズの分析、営業方針、新規取引の見込み」などを示します。売上高・売上総利益の増加という定量的な成果を事業計画(様式2)に記載する必要があるのです。
また、次のような事業は補助の対象外です。
- 国の他の補助制度と、同一または類似の内容の事業
- 事業の終了後、おおむね1年以内に売上につながる見込みがない事業
- 射幸心をそそるおそれのある事業、公の秩序や善良の風俗を害するおそれのある事業など、公的な支援が適当でないと認められる事業
申請区分の種類
持続化補助金には複数の類型があります。
この「類型」が持続化補助金のしくみをややこしくしている要素かもしれません。
中小企業庁の案内ページには、「一般型の通常枠」と「災害支援枠」「創業型」「共同・協業型」「ビジネスコミュニティ型」が掲載されています。
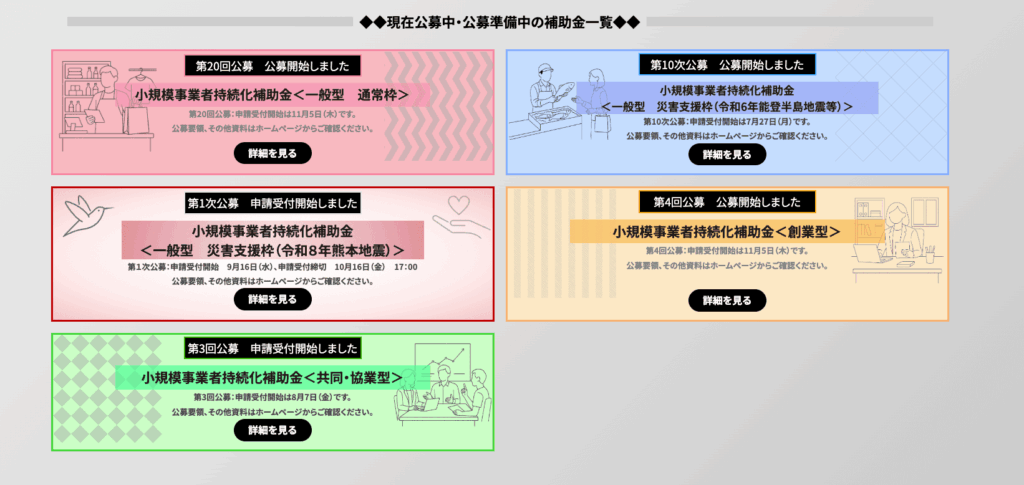
このうち、開業して間もない事業者が検討することが多いのが「創業型」です。
創業型は補助上限が200万円と高い一方、開業日や特定創業支援等事業の受講など、通常枠にはない要件があります。
そして、〈一般型 通常枠〉と〈創業型〉は、同時に申請することができません。両者のちがいについては関連記事「一般型と創業型の違い」で解説しています。
補助金は後払い。資金繰りの注意点
そして資金繰りの面で超重要となるのですが、持続化補助金は後払いです。
事業にかかる費用は、いったん事業者が自己資金で支払い、実績報告のあとに補助金が交付されることになります。
ある資金計画の例でみてみましょう。
補助対象経費が75万円(税抜)で、その全額が対象と認められた場合、補助率2/3で補助額は50万円、事業者の負担は25万円です。しかし、補助金が交付されるまでは、75万円を先に支払う必要があります。
これを前提とした資金繰りを考えなければならないわけですね。
ここで、事業の流れは次のとおりです。
- 申請・採択
- 見積書等の提出 → 交付決定
- 補助事業の実施(発注・支払い)
- 実績報告書の提出
- 補助金額の確定 → 補助金の請求 → 交付
採択の段階では、まだ補助事業を始められません。
採択通知書のあとに届く「交付決定通知書」に書かれた交付決定日以降でなければ、補助対象となる経費の発注・契約・支払いはできません。交付決定日より前に行った発注・契約・支出は、補助対象外なのです!
交付決定は、採択発表(2027年3月頃の予定)から、おおむね1〜2か月後になる見込みです。
スケジュールをしっかりと把握しておかないと発注ミスや補助金を受給し損ねる可能性があるのです。
補助金は、採択されても補助対象外の経費が見つかった場合などに、減額されることがあります。
資金計画は、補助金の交付額に頼りすぎず、余裕をもって立てることが大切です!
まとめ
- 対象は、業種ごとの従業員数の基準を満たす小規模事業者です。申請時点で開業していることも必要です
- 補助率は2/3、補助上限は50万円です。特例を使うと最大250万円になります
- 対象になるのは、経営計画に基づく販路開拓等の取組です。商工会・商工会議所の支援(事業支援計画書)が欠かせません
- 補助金は後払いで、交付決定日より前の発注・契約・支払いは補助対象外です
補助金のご相談は当事務所へ
当事務所では、補助金・助成金に関するご相談をお受けしています。
申請を検討されている方は、補助金/助成金サポートのページから、無料相談をご利用ください!